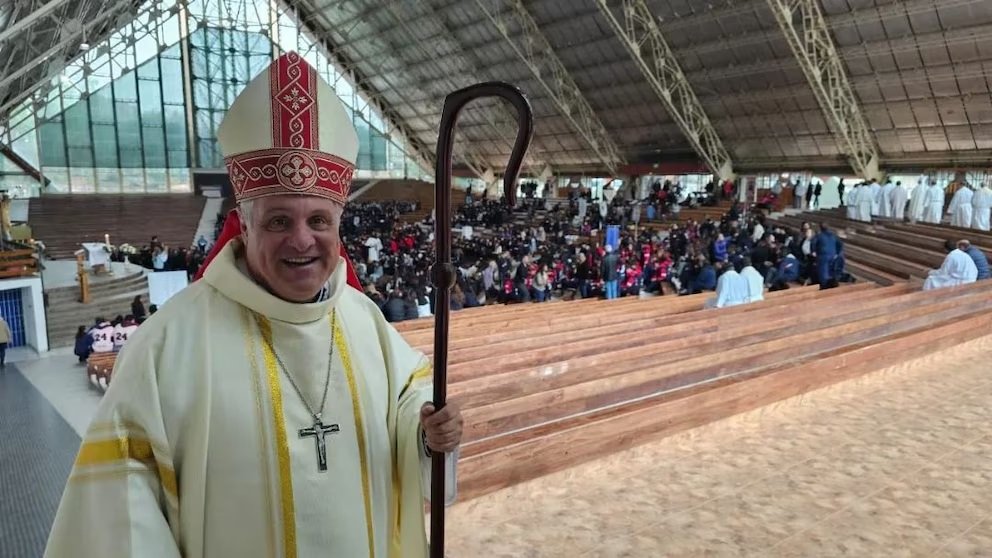
Marcelo Colombo, presidente de la Conferencia Episcopal Argentina, advirtió sobre las dificultades que atraviesan las familias para afrontar sus obligaciones financieras y reclamó criterios claros para el acceso al crédito. Las billeteras virtuales y los préstamos destinados a cubrir necesidades básicas aparecen entre los principales focos de preocupación.
El aumento del endeudamiento de los hogares argentinos generó una nueva advertencia desde la Iglesia. El presidente de la Conferencia Episcopal Argentina (CEA), monseñor Marcelo Colombo, pidió que las autoridades nacionales adopten medidas para evitar que las familias queden atrapadas en deudas difíciles de afrontar y planteó la necesidad de establecer criterios sobre el acceso al crédito.
La preocupación se vincula con el crecimiento de la morosidad registrado durante los últimos meses, particularmente en el financiamiento a través de billeteras virtuales. Según un informe del Centro de Economía Política Argentina (CEPA), elaborado sobre la base de datos del Banco Central de la República Argentina (BCRA) y de la Central de Deudores (CENDEU), la mora bancaria de las familias alcanzó el 12,8% en junio de 2026.
El escenario resulta aún más complejo en el segmento de las billeteras virtuales, donde la morosidad llegó al 30,1%. El registro superó incluso el máximo alcanzado durante la pandemia, que había sido del 27,1% en mayo de 2020.
De acuerdo con el mismo informe, 5,91 millones de personas se encuentran en situación irregular, sobre un total de 20,96 millones de deudores.
La preocupación por las deudas destinadas a gastos esenciales
Colombo puso especial atención en aquellas familias que recurren al crédito no para realizar gastos extraordinarios, sino para afrontar necesidades cotidianas.
En declaraciones a Radio Mitre Mendoza, el titular de la CEA relacionó esta problemática con una preocupación que la Iglesia ya había manifestado frente al crecimiento de la ludopatía online.
“Familias que se endeudaban por razón del juego, como adicción. Ahora, esta situación que se agrega, que es el tener que afrontar muchas veces por causa del uso de las billeteras electrónicas”, explicó.
Para el religioso, el problema requiere una respuesta que no recaiga exclusivamente sobre las personas endeudadas. En ese sentido, consideró necesario establecer límites y criterios que permitan determinar cuánto de los ingresos de una persona puede destinarse al pago de sus obligaciones.
“Alguna solución tiene que haber en cuanto al menos poner criterios en la contratación de las deudas o buscar la forma de discutir cuánto del monto del sueldo de alguien se puede gastar”, sostuvo.
Un deterioro que puede ser progresivo
El presidente de la CEA también diferenció las distintas formas que puede asumir el endeudamiento. Según explicó, existen obligaciones que pueden resultar perjudiciales desde el momento de su contratación, mientras que otras generan un deterioro gradual de la situación económica.
“Hay deudas que son claramente leoninas al momento de contraerlas y otras que son a gotas”, afirmó Colombo, quien advirtió que ese proceso puede llevar rápidamente a las familias a una posición cada vez más desventajosa.
Los datos económicos reflejan el peso que estas obligaciones tienen sobre los ingresos. Según las cifras del BCRA citadas por CEPA, en abril de 2026 los pagos mensuales destinados a servicios de deuda representaron el 24,1% de la masa salarial de los hogares.
Además, los préstamos personales y las tarjetas de crédito concentraron el 73% del saldo irregular registrado entre las familias en mayo de 2026.
Un llamado a no minimizar el problema
Frente a este escenario, Colombo cuestionó las miradas que responsabilizan exclusivamente a quienes no pueden afrontar sus deudas y reclamó una discusión más amplia sobre las condiciones en las que las familias acceden al financiamiento.
“Lo que no se puede es tener una mirada superficial, ni menos decir: ‘No nos interesa o que se arreglen’”, sostuvo.
El planteo de la Iglesia se produce mientras el crédito ocupa un lugar cada vez más importante en la economía cotidiana de los hogares. Para Colombo, la situación adquiere una dimensión especialmente preocupante cuando las familias deben endeudarse para sostener gastos indispensables.
“Ponerse en deudas para sacrificar algún ítem necesario para tener alguna situación de poder satisfacer algún ítem, no deja de preocupar y sobre todo, las consecuencias”, señaló.
El crecimiento de la morosidad vuelve a poner en discusión las condiciones de acceso al financiamiento y el impacto que el endeudamiento puede tener sobre los ingresos familiares, en un contexto en el que una parte de los hogares utiliza el crédito como una herramienta para llegar a cubrir sus necesidades básicas.